Hundertmal so viel Speicher wie 2016 · 22. Oktober 2026
Wie viele Batteriespeicher Deutschland hat und braucht
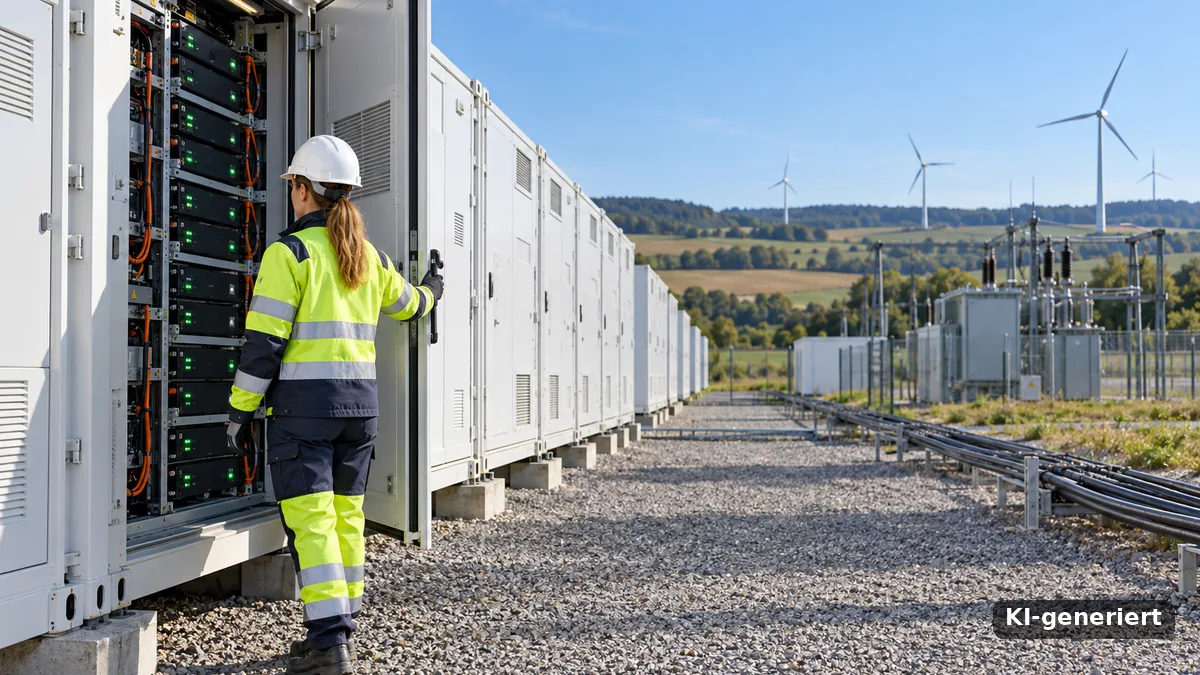
Die Kapazität der Batteriespeicher in Deutschland hat sich seit 2020 mehr als verzehnfacht. Nach einem Szenario des Fraunhofer ISE muss sie sich bis 2030 noch einmal verdreifachen. Am schnellsten wachsen inzwischen die Großspeicher.
An sonnigen Tagen drückt Solarstrom den Börsenpreis mittags oft unter Null, am Abend steigt er wieder steil an. Batteriespeicher laden in der Mittagsspitze und geben den Strom nach Sonnenuntergang wieder ab. Aus billigem Mittagsstrom wird so Abendstrom, und jede Kilowattstunde vom Dach oder aus dem Solarpark gewinnt an Wert.
Wie viel Batteriespeicher Deutschland für diese Verschiebung schon hat, zeigt das Marktstammdatenregister der Bundesnetzagentur, in dem jeder Speicher gemeldet sein muss. Wie viel nötig ist, berechnet das Fraunhofer ISE mit seinem Energiesystemmodell REMod. Im Oktober 2026 hat Leonhard Gandhi vom ISE beide Rechnungen beim Solar Cluster Baden-Württemberg nebeneinandergelegt. Gandhi arbeitet für die Energy-Charts, die Datenplattform des Instituts.
Wie viel Strom sich in Deutschland schon speichern lässt
Batteriespeicher in Deutschland
Stand: Ende September 2026 · Bestand am Jahresende in GWh
Ende September 2026 waren in Deutschland Batteriespeicher mit 33,7 Gigawattstunden (GWh) nutzbarer Kapazität und 21,5 Gigawatt (GW) Leistung in Betrieb. So steht es im Gesamtdatenexport des Marktstammdatenregisters vom 13. Oktober 2026, den das Fraunhofer ISE für die Energy-Charts ausgewertet hat. Die Batterien speichern damit fast so viel Strom wie alle deutschen Pumpspeicherkraftwerke zusammen, die auf rund 37 GWh kommen.
Die Werte der Grafik stammen aus den Energy-Charts und werden jeden Monat automatisch aktualisiert. Weil Betreiber*innen ihre Anlagen bis zu einem Monat verspätet ins Register eintragen, endet die Auswertung immer mit dem letzten vollen Monat. Die Grafik kann deshalb leicht von den Zahlen im Text abweichen, die auf dem Registerauszug vom 13. Oktober 2026 beruhen.
Teilt man die Kapazität durch die Leistung, ergibt sich die Speicherdauer. Im Mittel können die deutschen Batteriespeicher 1,6 Stunden lang mit voller Leistung Strom abgeben. Das deckt einen guten Teil des Abends ab. Für windstille Winterwochen braucht das Energiesystem andere Speicher.
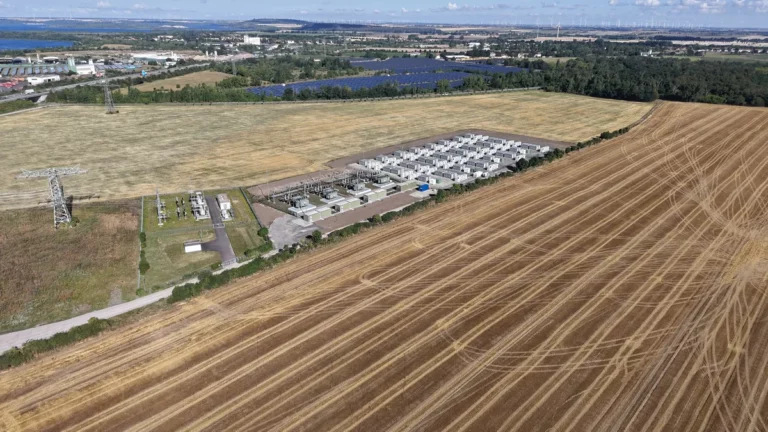
Das ISE teilt die Speicher in drei Klassen: Heimspeicher bis 30 Kilowattstunden, Gewerbespeicher bis zu einer Megawattstunde und Großspeicher darüber. Von den 2,8 Millionen Einheiten sind 99 Prozent Heimspeicher, und sie stellen 72 Prozent der Kapazität (mehr dazu: Stromspeicher-Ratgeber). Die 654 Großspeicher kommen auf 7,9 GWh und 4,5 GW, das sind 23 Prozent der Kapazität.
Wie schnell Deutschland Speicher zubaut
Bis 2022 wuchs der Bestand um höchstens 2,6 GWh im Jahr. 2023 gingen dann 6,1 GWh neu ans Netz, mehr als doppelt so viel wie im Vorjahr. 2024 und 2025 lag der Zubau mit 6,2 und 6,8 GWh auf diesem Niveau. Von Januar bis September 2026 kamen bereits 8,2 GWh hinzu, aufs Jahr hochgerechnet sind das rund elf GWh.
| Jahr | Zubau (GWh) | Kapazität Jahresende (GWh) | Leistung Jahresende (GW) |
|---|---|---|---|
| 2016 | - | 0,3 | 0,3 |
| 2017 | - | 0,6 | 0,4 |
| 2018 | 0,4 | 1,0 | 0,7 |
| 2019 | 0,5 | 1,4 | 1,0 |
| 2020 | 0,9 | 2,3 | 1,6 |
| 2021 | 1,4 | 3,7 | 2,4 |
| 2022 | 2,6 | 6,3 | 4,2 |
| 2023 | 6,1 | 12,5 | 8,4 |
| 2024 | 6,2 | 18,7 | 12,7 |
| 2025 | 6,8 | 25,5 | 16,9 |
| 2026 (bis September) | 8,2 | 33,7 | 21,5 |
Quelle: Marktstammdatenregister, Auswertung Energy-Charts/Fraunhofer ISE, Stand Oktober 2026.
Hinter der Beschleunigung stehen die Großspeicher. 2025 gingen 1,7 GWh davon ans Netz, in den ersten neun Monaten 2026 bereits 3,8 GWh mit 1,8 GW Leistung. Das ist mehr als doppelt so viel wie im ganzen Vorjahr. Die neuen Großbatterien halten ihre volle Leistung im Schnitt gut zwei Stunden, mit ihnen steigt deshalb auch die Speicherdauer des Zubaus.
Die Heimspeicher legen seit 2023 jedes Jahr rund fünf GWh zu, nach Einschätzung des ISE mit leicht fallender Tendenz. 2025 waren es 4,6 GWh, bis Ende September 2026 kamen 4,0 GWh hinzu. Die Menge liefern damit weiter die Heimspeicher, das Wachstum die Großspeicher, so liest Gandhi die Zahlen.
Für die kommenden Jahre haben Projektierer*innen weit mehr Großspeicher im Register angemeldet. Zusammen kommen sie auf zwölf GW und 37 GWh mit geplanter Inbetriebnahme zwischen 2026 und 2030. Der Schwerpunkt liegt 2027 mit 13,8 GWh und 2028 mit 15,6 GWh. Bestand und Register-Pipeline ergeben bis Ende 2030 zusammen rund 71 GWh.
Der Registerstatus „In Planung“ heißt allerdings nur: registriert. Genehmigt oder angeschlossen ist damit noch kein Projekt. Ein Teil wird später gebaut, ein Teil gar nicht.
Den Engpass sieht Gandhi beim Netzanschluss, nicht beim Kapital. Nach einer Auswertung von KfW Research stellten Speicherprojekte 2024 bei den Netzbetreibern Anschlussbegehren für rund 400 GW, zugesagt haben die Netzbetreiber 25 GW. 2025 fragten Speicherplaner*innen sogar mehr als 570 GW Anschlussleistung an (mehr dazu: Netzanschluss).
Welche Bundesländer die meisten Batteriespeicher haben
Bayern führt mit 7,2 GWh vor Nordrhein-Westfalen mit 6,0 GWh und Baden-Württemberg mit 4,5 GWh. Bundesweit kommen 0,26 kWh Speicher auf jedes Kilowatt installierter Photovoltaik. Länder mit vielen Solarparks auf freier Fläche liegen darunter, die Stadtstaaten darüber.
| Bundesland | Kapazität (GWh) |
|---|---|
| Bayern | 7,2 |
| Nordrhein-Westfalen | 6,0 |
| Baden-Württemberg | 4,5 |
| Niedersachsen | 4,0 |
| Hessen | 1,9 |
| Rheinland-Pfalz | 1,8 |
| Sachsen-Anhalt | 1,7 |
| Sachsen | 1,6 |
| Brandenburg | 1,4 |
| Schleswig-Holstein | 1,4 |
| Thüringen | 0,8 |
| Mecklenburg-Vorpommern | 0,6 |
| Saarland | 0,4 |
| Berlin | 0,3 |
| Hamburg | 0,2 |
| Bremen | 0,1 |
Quelle: Marktstammdatenregister, Auswertung Energy-Charts/Fraunhofer ISE, Inbetriebnahmen bis Ende September 2026.
Großspeicher entstehen bisher vor allem im Norden und Osten, wo nach der Auswertung des ISE Netzanschlüsse und Flächen leichter zu haben sind. Sachsen-Anhalt fällt dabei auf: Von seinen 1,7 GWh steckt der Großteil in Großspeichern.
Baden-Württemberg kommt auf 4,52 GWh und 2,84 GW, das sind 13,4 Prozent des Bundesbestands. Großspeicher stellen dort erst 0,34 GWh oder sieben Prozent der Kapazität, im Bund sind es 23 Prozent. Mit 0,28 kWh je Kilowatt Solarleistung liegt das Land knapp über dem Bundesschnitt. 2025 kamen im Südwesten 0,87 GWh hinzu.
Wie viel Batteriespeicher Deutschland bis 2045 braucht
Den Bedarf berechnet das Fraunhofer ISE mit REMod, zuletzt für die Studie „Wege zu einem klimaneutralen Energiesystem“ vom November 2024. Die Forschenden koppeln darin alle Sektoren und suchen den Pfad mit den geringsten Systemkosten. Vorgegeben sind die Klimaziele: minus 65 Prozent Treibhausgase bis 2030, minus 88 Prozent bis 2040, Klimaneutralität 2045. Gerechnet wird Stunde für Stunde, mit fünf Wetterjahren und zehn Regionen.
Die Ergebnisse sind Wenn-dann-Aussagen: Sie zeigen, was unter den gesetzten Annahmen am günstigsten wäre. Batterien stehen im Modell neben anderen Flexibilitäten: Netzausbau, Elektrolyseuren, Wärmespeichern und Wasserstoffkraftwerken. Gezählt werden stationäre und mobile Batterien, also auch Elektroautos, die bidirektional laden (mehr dazu: E-Auto als Solarspeicher).
| Jahr | Spanne der vier Szenarien (GWh) | Szenario Technologieoffen (GWh) |
|---|---|---|
| 2030 | 66 bis 169 | 104 |
| 2035 | 160 bis 450 | 269 |
| 2045 | 315 bis 602 | 397 |
Quelle: Fraunhofer ISE, REMod-Studie „Wege zu einem klimaneutralen Energiesystem“, Version April 2025. Stationäre und mobile Batterien.
Für 2045 reichen die Werte von 315 GWh im Szenario Beharrung bis 602 GWh im Szenario Effizienz. Technologieoffen kommt auf 397 GWh, Robust auf 413 GWh. Im Effizienz-Szenario laden mehr Fahrzeuge bidirektional, in der Beharrung wächst der Strombedarf langsamer. Am steilsten steigt der Bedarf zwischen 2028 und 2035: Im Modell sind die Kohlekraftwerke dann vom Netz, und die Solarspitze wächst auf über 200 GW.
Gemessen am Szenario Technologieoffen muss der Bestand von 33,7 GWh bis 2030 auf 104 GWh wachsen, um den Faktor 3,1 in gut vier Jahren. Dafür braucht es rund 17 GWh Zubau pro Jahr, je nach Szenario zwischen sieben und 32 GWh. 2025 kamen 6,8 GWh hinzu, für 2026 sind es hochgerechnet rund elf GWh. Bestand und Register-Pipeline landen mit rund 71 GWh am unteren Rand der Spanne für 2030.
Der Vergleich hat zwei Haken. REMod zählt Fahrzeugbatterien mit, setzt für 2025 aber nur rund 13 GWh an. Tatsächlich waren Ende 2025 schon 25,5 GWh am Netz. Und Heimspeicher laden heute vor allem für den Eigenverbrauch ihrer Besitzer*innen (mehr dazu: Batteriespeicher mit Netzstrom laden).
Lange Flauten im Winter überbrücken im Modell Wasserstoffkraftwerke mit 96 GW Leistung und Wasserstoffspeicher mit 130 TWh, Stand 2045 (mehr dazu: Dunkelflaute). Wind liefert 2045 mehr als die Hälfte des Stroms, Photovoltaik rund ein Drittel. Den Ausgleich zwischen Mittag und Abend übernehmen die Batterien.
Auch für die Länder weist das Szenario Technologieoffen Zahlen aus. Baden-Württemberg braucht 2045 rund 60 GWh Batterien, 13-mal so viel wie Ende September 2026. Für Bayern sind es ebenfalls 60 GWh, für Nordrhein-Westfalen 100 GWh.
Was 20 Gigawatt zusätzliche Batterien mit dem Strompreis machen
Was Batterien am Markt verändern, lässt sich mit dem Strompreissimulator der Energy-Charts durchspielen. Grundlage ist die reale Day-Ahead-Auktion der Strombörse EPEX Spot aus dem Jahr 2025. Dort wird am Vortag der Strom für jede Stunde des Folgetags versteigert. Das ISE rechnet die Auktion mit den echten Geboten neu, ergänzt um eine zusätzliche Batterieflotte.
Gerechnet wird mit zusätzlich 20 GW und zwei Stunden Speicherdauer, also 40 GWh. Zwischen 12 und 14 Uhr steigt der Preis dann im Mittel von 48 auf 70 Euro je Megawattstunde. Zwischen 18 und 20 Uhr fällt er von 130 auf 108 Euro. Der Jahresmittelpreis bleibt fast gleich: Er steigt von 89,32 auf 89,44 Euro.
| Day-Ahead-Markt 2025 | real | mit 20 GW Batterien zusätzlich |
|---|---|---|
| Preis 12 bis 14 Uhr (Euro/MWh) | 48 | 70 |
| Preis 18 bis 20 Uhr (Euro/MWh) | 130 | 108 |
| Mittlerer Tages-Spread (Euro/MWh) | 130 | 53 |
| Jahresmittelpreis (Euro/MWh) | 89,32 | 89,44 |
| Stunden über 200 Euro/MWh | 169 | 20 |
| Stunden mit negativen Preisen | 575 | 271 |
| Marktwert Solar (Euro/MWh) | 45,08 | 61,02 |
Quelle: Strompreissimulator Energy-Charts/Fraunhofer ISE, Batterieflotte mit zwei Stunden Speicherdauer.
Die Zahl der Stunden mit Preisen über 200 Euro sinkt von 169 auf 20, die der Stunden mit negativen Preisen von 575 auf 271. Ein Beispiel in vereinfachter Rechnung: Am 11. Mai 2025 hätten fünf GW ladende Batterien den Preis in der Stunde ab 14 Uhr von minus 250 auf minus 75 Euro gehoben.
Den größten Vorteil hat der Solarstrom. Sein Marktwert steigt in der Simulation von 45,08 auf 61,02 Euro je Megawattstunde, um 35 Prozent. Entsprechend sinkt die Marktprämie, mit der das EEG die Lücke zwischen Marktwert und fester Vergütung schließt. Der Marktwert von Wind an Land steigt um drei Prozent, der von Wind auf See um zwei Prozent.
Für die Betreiber*innen der Batterien hat das eine Kehrseite. Je mehr Speicher am Markt sind, desto kleiner wird der Preisabstand zwischen billigen und teuren Stunden, von dem sie leben. Der mittlere tägliche Preisabstand (Spread) sinkt mit 20 GW um 60 Prozent von 130 auf 53 Euro, mit fünf GW auf 78 Euro.
Am Day-Ahead-Markt bringt jedes Kilowatt Speicherleistung bei einer Flotte von zwei GW 35 Euro im Jahr, bei 20 GW noch elf Euro. Bei vier Stunden Speicherdauer sinkt der Wert von 73 auf zwölf Euro. Day-Ahead ist allerdings nur einer von mehreren Erlösmärkten, im Erlösindex der RWTH Aachen macht er rund 20 Prozent aus. Hinzu kommen der Intraday-Handel am selben Tag und die Regelenergie (mehr dazu: Erlöse von Batteriespeichern im Winter).
Gandhis Folgerung: Die Mengen aus REMod entstehen nur, wenn die Erlöse aller Märkte die Kosten decken oder das Marktdesign die Systemleistung vergütet. Batteriespeicher heben den Wert des Solarstroms und senken die Förderkosten im EEG, ohne den Strom im Jahresmittel zu verteuern. Wie schnell aus 33,7 GWh die für 2030 errechneten 104 GWh werden, entscheiden die Netzbetreiber beim Anschluss und der Gesetzgeber beim Marktdesign.
Neue Großspeicher-Projekte und Entwicklungen rund um Speicher bündelt der Energiespeicher-Ticker von Cleanthinking.
QUELLEN
- Fraunhofer ISE, Leonhard Gandhi: Wie viel Speicher haben wir schon im Netz, und wie viel wird kurz-, mittel- und langfristig nötig sein? Vortrag beim Netzwerktreffen des Solar Cluster Baden-Württemberg, 20.10.2026.
- Bundesnetzagentur: Marktstammdatenregister, Gesamtdatenexport, 13.10.2026.
- KfW Research: Fokus Volkswirtschaft Nr. 555, 19.08.2026.
 Augwind Energy
ENERGIE
 Vattenfall
ENERGIE
ENERGIE
 Visualisierung: Cleanthinking (schematisch), Geodaten Natural Earth
ENERGIE
ENERGIE
 Münch Energie
ENERGIE