BATTERIEPRODUKTION · 24. OKTOBER 2026
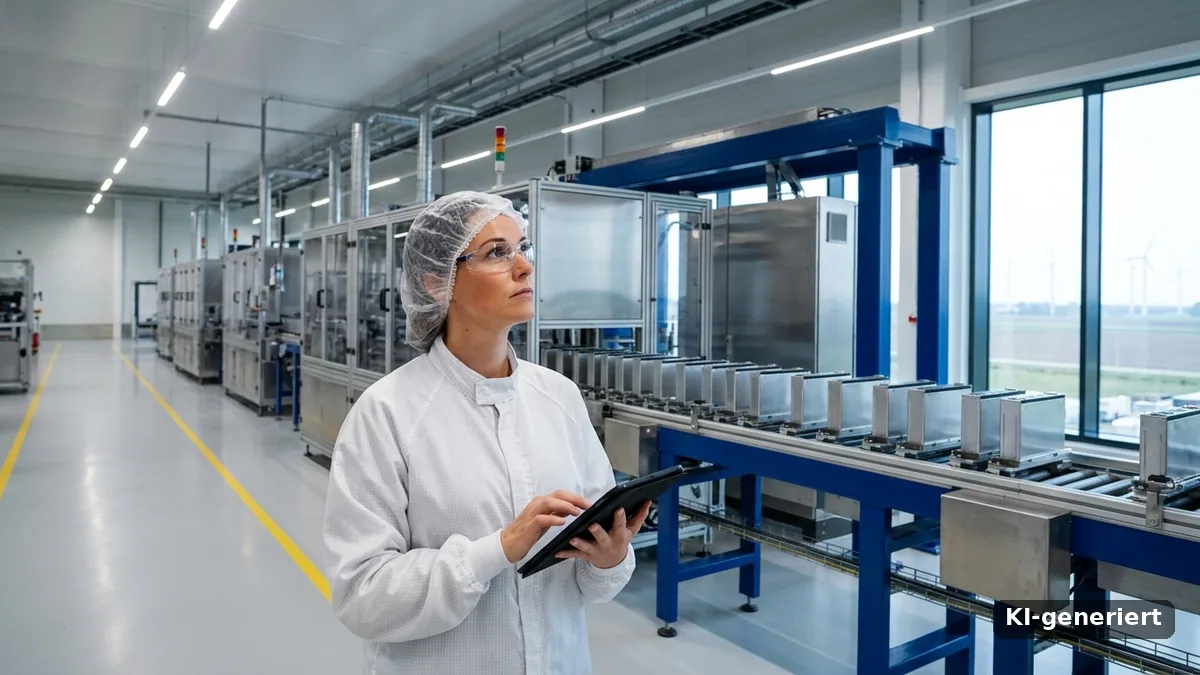
Chinesische Batteriehersteller bauen ihre Zellfabriken in Europa
Chinas Konzerne antworten auf die westliche Abschottung mit Werken in Europa. Seit 2023 stecken sie 31,5 Milliarden Dollar in europäische Zellen und Materialien, rund 28 Milliarden Euro. Offen ist nur noch, zu welchen Bedingungen.
Chinesische Batteriehersteller haben in diesem Jahr Investitionen von zwölf Milliarden US-Dollar in 14 Vorhaben außerhalb Chinas angekündigt, umgerechnet rund elf Milliarden Euro. Die Zahlen stammen vom Rechercheinstitut Climate Energy Finance in Sydney, zusammengetragen hat sie die Financial Times. Seit 2023 summieren sich diese Auslandsinvestitionen auf knapp 90 Milliarden Dollar, 52 davon in Zellfertigung, 38 in die Materialien davor.
Mehr als jeder dritte dieser Dollar ging nach Europa, nur Südostasien erhielt mit 35,2 Milliarden mehr. Die Konzerne bauen dort, wo Zölle, Beschaffungsregeln und Sicherheitsprüfungen ihnen den Export erschweren.
Was dabei entsteht, sind chinesische Fabriken auf europäischem Boden. Damit verschiebt sich die Frage: Nicht mehr, ob chinesische Zellen in europäische Autos kommen, sondern welche Bedingungen Europa an die Werke knüpft, die sie hier bauen.
Chinesische Batteriehersteller investieren dort, wo die Zölle stehen
Eine Gigafactory in China kostet die Konzerne etwa ein Drittel dessen, was dieselbe Anlage in Europa kostet, und sie steht dreimal so schnell. Beide Nachteile nehmen sie in Kauf, seit die Regeln sie dazu zwingen. „Was auch immer die Regulierung vorschreibt, CATL muss die Hauptkomponenten lokalisieren." Das sagt Zhu Lingbo, Technikchef der internationalen Geschäftseinheit von CATL, in der Konzernzentrale Ningde.
CATL betreibt bereits Werke in Deutschland, Ungarn und Spanien und spricht laut dem Bericht mit Regierungen in ganz Europa über weitere Standorte. In Arnstadt bezieht der Konzern knapp die Hälfte der Teile in Europa, darunter Kathodenmaterial, und baut dort Batterien für Porsche und Audi. Mit steigender Nachfrage nach Elektroautos wird es schwerer, lokale Zulieferer zu finden.
Zwei Punkte bleiben offen, und der Europachef benennt sie selbst: Kostenkontrolle und Gewinn. Alles von außerhalb Europas einzukaufen und hier nur zusammenzusetzen, sei ökonomisch nicht sinnvoll, sagt Matt Shen der Zeitung. Wie sich die Fertigung hochfahren lasse, bleibe ungelöst.
Wie weit das Lokalisieren reicht, entscheidet allerdings auch Peking mit. Auslandsinvestitionen und der Transfer der jeweils neuesten Batterietechnik brauchen in China eine offizielle Genehmigung, sagt Simon Engelke, Gründer der Beratung Battery Associates in Dublin. Ein Werk in Europa bringt damit nicht automatisch die aktuelle Zellgeneration mit. Wie viel Technologie mitkommt, ist Verhandlungssache. In der Solarbranche lief es ähnlich: Chinas Hersteller suchen ihre Gewinne längst in Europa.
Brüssel zählt Komponenten, die Hersteller zählen Gigawattstunden
Der im März 2026 vorgeschlagene Industrial Accelerator Act bevorzugt bei öffentlicher Beschaffung und Förderprogrammen Elektroautos aus der EU und stellt für Traktionsbatterien eigene Bedingungen an die lokale Wertschöpfung. In der ersten Phase, rund sechs Monate nach Inkrafttreten, müssen Batterien drei Komponenten mit EU-Ursprung enthalten, darunter die Zellen. In der zweiten Phase, rund drei Jahre nach Verabschiedung, sind es fünf, dann auch das Batteriemanagementsystem und das Kathoden-Aktivmaterial.
Der europäische Herstellerverband ACEA hält diesen Takt für zu schnell. Eine vom Verband veröffentlichte Studie von Mobility Global rechnet vor, dass bei mittleren und schweren Nutzfahrzeugen die Lücke bis 2032 auf 23 Gigawattstunden wächst. Bei Pkw könnten bei einem Inkrafttreten 2028 rund drei Millionen Fahrzeuge die Förderung für Batterien aus der EU nicht erreichen, weil die Zellen fehlen. Der Verband formuliert die Einschränkung selbst: „Angekündigte Kapazität ist nicht gleich betriebsbereite Kapazität."
Transport & Environment hält die Lage für beherrschbar. Nach einer Untersuchung der Umweltorganisation deckt die europäische Zellproduktion 2027 den Bedarf geförderter Firmenwagen vollständig und einen erheblichen Teil der geförderten Privatwagen, bis 2030 beide Segmente. Entscheidend für die Vorgaben ist dabei der Produktionsstandort in der EU. Wem das Werk gehört, spielt in dieser Rechnung keine Rolle.
Über 85 Prozent der aktiven Zellkapazität in Europa gehören nach dieser Auswertung nicht-europäischen Unternehmen, südkoreanische Hersteller allein stehen für 72 Prozent der Produktion. Ein Viertel der seit 2022 angekündigten Zellkapazitäten wurde gestrichen oder auf Eis gelegt, in Deutschland hat sich die Projektpipeline für 2035 halbiert. ACC liegt in Kaiserslautern auf Eis, Porsche schließt Cellforce. CATL fertigt dagegen in Arnstadt und hat in Debrecen die Testproduktion begonnen.
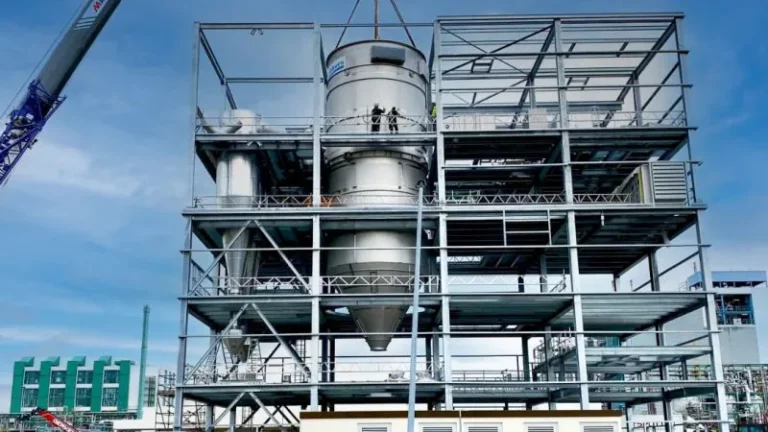
Noch dünner wird es eine Stufe vor der Zelle. Für 2030 sind in Europa 529.000 Tonnen Kathoden-Aktivmaterial angekündigt, nach Realisierungswahrscheinlichkeit gewichtet bleiben davon rund 177.000 Tonnen. Beim Vorläufermaterial pCAM, aus dem dieses Kathodenmaterial entsteht, hält Transport & Environment von angekündigten 552,6 Gigawattstunden Zelläquivalent nur 217,9 für wahrscheinlich. Wer diese Lücke füllen will, baut jetzt: IBU-tec errichtet in Bitterfeld eine LFP-Kathodenmaterial-Fabrik für PowerCo, während PowerCo in Salzgitter die Einheitszelle in Serie bringt.
CATL geht raus, weil die Margen sinken
CATL spürt den Druck auch in der eigenen Bilanz. Der Umsatz stieg im dritten Quartal 2026 um knapp 59 Prozent auf 165 Milliarden Yuan, rund 22 Milliarden Euro, wie die Quartalszahlen des Konzerns zeigen. Der Nettogewinn wuchs nur um gut 14 Prozent auf 21,3 Milliarden Yuan, rund 2,8 Milliarden Euro, und lag knapp sechs Prozent unter dem Vorquartal. Die Bruttomarge der ersten neun Monate sank von 25,31 auf 22,72 Prozent, der operative Cashflow um fast ein Viertel. Nach den Zahlen fiel die Aktie in Shenzhen um mehr als acht Prozent, seit Anfang Juni hat sie sich fast halbiert.
Ein Abstieg ist das nicht. Von Januar bis August lieferte CATL nach Daten von SNE Research 39,4 Prozent aller Elektroauto-Batterien weltweit, ein Jahr zuvor waren es 37,7 Prozent, BYD folgt mit 15,1 Prozent. Der Konzern wächst in einen Markt hinein, den er anführt, und verdient dabei weniger pro Zelle.
Die chinesischen Batteriehersteller gehen auch deshalb ins Ausland, weil der Heimatmarkt langsamer wächst, sagt Duo Fu, Batterieanalyst der Beratung Rystad. Bei Zellen für Elektroautos und Speicher bestehen Überkapazitäten gegenüber der kurzfristigen Nachfrage, die Hersteller müssten raus, um zu überleben. Sungrow verlädt am größten Standort Hefei täglich rund 90 Container mit Batteriespeichersystemen von bis zu 40 Tonnen, vieles für Auslandsmärkte. Werke betreibt das Unternehmen in Thailand und Indien, eines entsteht in Polen.
Eine vollständige Abhängigkeit von chinesischen Batterien und chinesischer Elektrotechnik sei genauso wenig hinnehmbar wie die vollständige Ölabhängigkeit vom Nahen Osten vor 20 oder 30 Jahren, sagt Tim Bush, Batterieanalyst bei UBS in Hongkong. Wer bei Rechenzentren, Netzspeichern, Fahrzeugbatterien oder Lizenzen auf chinesische Anbieter setze, trage das Risiko selbst. Das Argument trifft einen realen Punkt, zieht aber in die falsche Richtung, wenn daraus Abschottung folgt. Die Sicherheitslücke in der Sungrow-Cloud, von der 470.000 Solaranlagen betroffen waren, zeigt, wo Europa ansetzen muss: bei der Prüfung und Kontrolle der Systeme, die hier laufen.
Die Erfahrung im Bau großer Kapazität bleibt ohnehin in China. Bei den vier zentralen Batterie-Bausteinen liegt der Produktionsanteil chinesischer Konzerne nach Daten von Wood Mackenzie über 80 Prozent, und die Beratung erwartet daran bis 2034 kaum eine Änderung. Eine Zelle zu bauen und 100 Gigawattstunden zu bauen seien zwei verschiedene Aufgaben, sagt Jiayue Zheng, Analystin bei Wood Mackenzie, mit Blick auf das gescheiterte schwedische Unternehmen Northvolt. Wer solche Kapazität errichte, seien weiterhin die chinesischen Batteriehersteller.
Europa kann Bedingungen stellen, solange es Nachfrage hat
Die staatliche Abwehr läuft bereits. Großbritannien schloss im März 2026 Produkte des chinesischen Turbinenherstellers Ming Yang mit Verweis auf die nationale Sicherheit aus Offshore-Windparks aus. Anfang Oktober untersagte das Bundeswirtschaftsministerium den Verkauf des Hamburger Logistikdienstleisters Zippel an die Staatsreederei Cosco, ebenfalls aus Sicherheitsbedenken. Peking hat zugesagt, die Lieferung von Hybridfahrzeugen nach Europa zu reduzieren.
Diesen Ausweichweg haben Zölle erst erzeugt. Die bestehenden EU-Zölle auf chinesische Elektroautos haben keine europäische Zellfabrik gebaut, sie haben die Hersteller auf Plug-in-Hybride umgelenkt. Neue Zölle braucht Deutschland deshalb nicht, auch wenn Ökonomen die Abhängigkeit von China gezielt abbauen wollen. Für das Klima zählt jede Batterie und jedes Elektroauto, unabhängig vom Herkunftsland. Wettbewerbsschutz, der die Elektrifizierung verlangsamt, kostet mehr, als er sichert.
Die Wertschöpfung, die deutschen Autobauern gerade entgeht, haben nicht chinesische Wettbewerber verursacht. Sie ist das Ergebnis von zwei Jahrzehnten, in denen die Zelle als Zukaufteil galt und die Batterieforschung als Kostenstelle. Wer die Jobverluste der kommenden Jahre erklären will, findet die Ursache in den Vorstandsetagen in Wolfsburg, Stuttgart und München.
Europa fährt deshalb besser mit Partnerschaften, aber auf europäischem Boden und zu europäischen Konditionen. Ob daraus Wertschöpfung wird, hängt an vier Punkten: Wie viel Technologie und Entwicklungsarbeit tatsächlich mitkommen, wie viele tariflich bezahlte Arbeitsplätze entstehen, wer die Software und die Netzanbindung der verbauten Systeme prüft, und ob die Rohstoffe aus importierter Hardware am Ende ihres Lebens in Europa bleiben. Das Gemeinschaftsunternehmen von Volkswagen und Gotion mit Werken in Valencia, Šurany und Kenitra für 3,22 Milliarden Euro ist die erste Konstruktion, an der sich diese vier Punkte messen lassen.
Beim vierten Punkt kann Europa am meisten gewinnen, und es hat dafür die kürzeste Zeit. Jede importierte Zelle bringt Lithium, Graphit und je nach Zellchemie Nickel und Kobalt ins Land, die nach dem Fahrzeugleben wieder verfügbar werden. Wer die Sammel- und Recyclingkapazität jetzt aufbaut, hat die Rohstoffe für die nächste eigene Zellgeneration im Land, auch ohne eigene Mine. Wer wartet, bezahlt dieselben Rohstoffe zweimal.
Wo die Werke stehen, hängt am Strompreis. Zellfertigung ist stromintensiv und gehört dorthin, wo viel erneuerbarer Strom günstig anfällt, nach Ungarn, nach Spanien, nach Skandinavien. In Deutschland muss bleiben, was schwerer zu kopieren ist: Zellchemie, Fertigungstechnik, Prüfverfahren, Anlagenbau. Diese Arbeitsteilung muss Europa verhandeln, solange es der Markt ist, auf den es ankommt. Beim nächsten Werk, über das CATL mit einer europäischen Regierung spricht, steht genau das auf dem Tisch.
QUELLEN
- Climate Energy Finance, Sydney: Daten zu chinesischen Batterie-Auslandsinvestitionen, 2026.
- Wood Mackenzie: Produktionsanteile chinesischer Hersteller bei Batterie-Bausteinen und Prognose bis 2034, 2026.
- SNE Research: Weltmarktanteile Elektroauto-Batterien, Januar bis August 2026.
- Mobility Global für ACEA: Studie zur europäischen Batteriekapazität und zum Industrial Accelerator Act, 22.09.2026.
- Transport & Environment: Analyse zu europäischen Zell- und Vorproduktkapazitäten, Oktober 2026.
 Heidelberg Materials
PRODUKTION
 Dmat
PRODUKTION
 IBU-tec
PRODUKTION
 EveryCarbon
PRODUKTION
 Drewsen Spezialpapiere
PRODUKTION
 Heidelberg Materials
PRODUKTION